Assurance auto au tiers : ce qui reste à votre charge
Détail des postes non couverts par une formule au tiers et des cas où l’écart de cotisation ne se justifie pas.
- Auteur
- Claire Vasseur
- Publication
- Rubrique
- Auto et habitation
- Temps de lecture
- 6 min
5 min de lecture
4,8sur 5397 votes
- 3,7Klecteurs
- 10en ce moment
- 152partages
Avec une assurance au tiers, l’assureur indemnise les dommages que vous causez aux autres, et votre propre véhicule n’est presque jamais remboursé. Restent donc à votre charge la remise en état de votre voiture après un accident où vous êtes responsable, sa valeur si elle est volée, les objets personnels transportés, ainsi que la franchise des garanties optionnelles que vous avez souscrites.
Ce que garantit réellement une assurance auto au tiers
Circuler sans garantie de responsabilité civile est interdit en France, et cette obligation explique pourquoi la formule au tiers reste la moins chère du marché. Elle joue uniquement lorsque vous êtes à l’origine d’un sinistre. Les blessures et les dégâts matériels subis par les autres usagers, les piétons, les passagers que vous transportez et les biens collectifs sont alors pris en charge dans les limites du contrat.
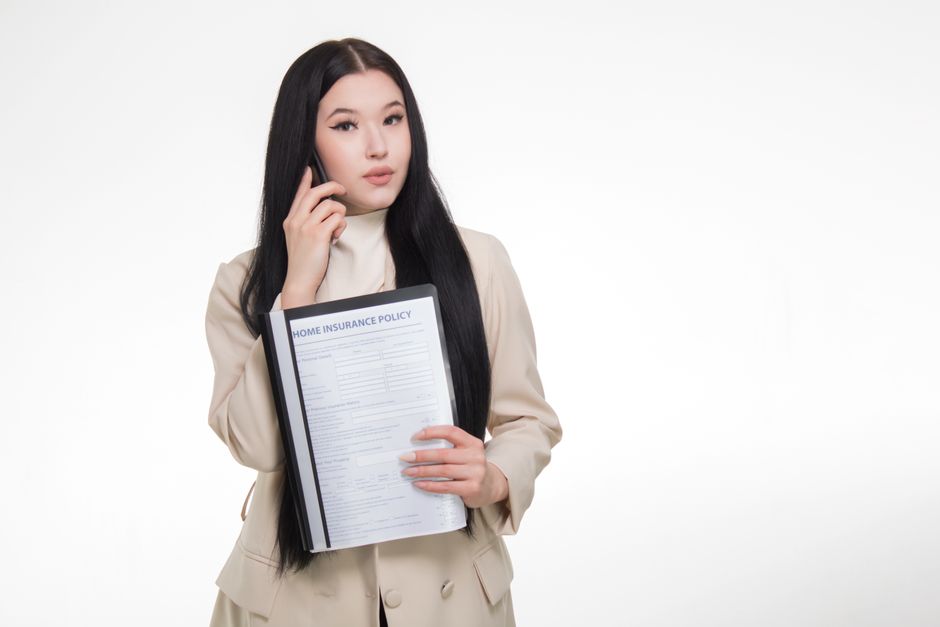
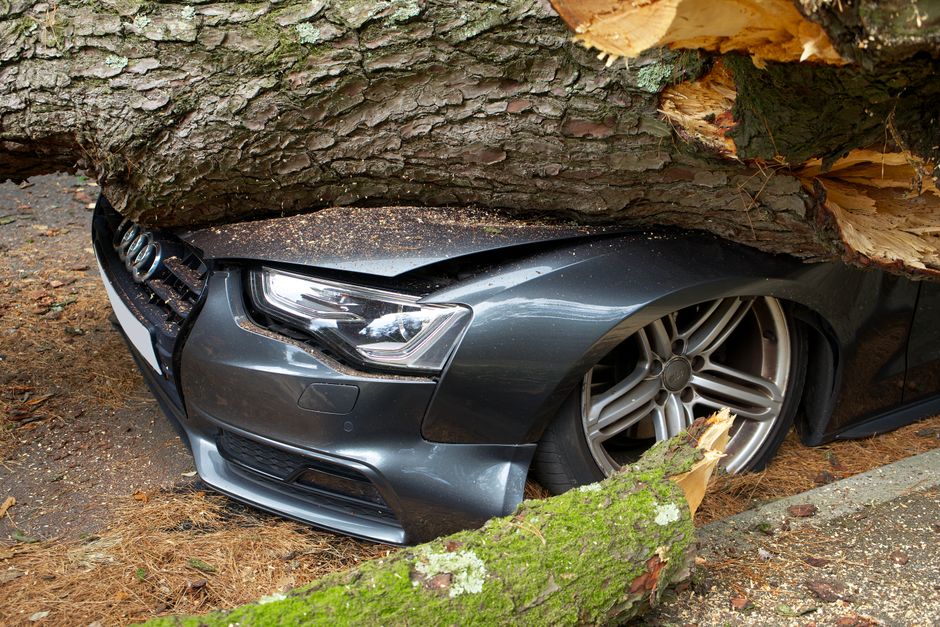
Le reste du temps, l’assureur ne sort pas le chéquier. Votre voiture peut finir sur le toit après une sortie de route, personne ne participera aux réparations. Un animal surgit sur une départementale, vous tapez un rocher ou un poteau, la tôle reste à votre compte. C’est le point que beaucoup d’automobilistes découvrent au moment de remplir le constat, souvent trop tard.
Il faut aussi distinguer la formule au tiers classique du tiers étendu, parfois vendu sous le nom de tiers plus. Cette version intermédiaire ajoute quelques garanties comme le vol, l’incendie ou le bris de glace, sans aller jusqu’à la protection tous risques. L’écart de cotisation reste modéré, mais il change nettement la facture en cas de pépin.
Accident responsable : les frais qui retombent directement sur votre budget
Dès que votre responsabilité est engagée, chaque élément de la remise en état sort de votre poche. La liste est plus longue qu’on ne l’imagine au moment de souscrire.
- La carrosserie, avec le redressement et le remplacement des éléments déformés.
- Les pièces mécaniques touchées, notamment le train avant, les optiques ou les radiateurs.
- La peinture et les raccords de teinte, rarement négligeables.
- Le passage au marbre lorsque la structure est atteinte, opération longue et coûteuse.
- Le remorquage, la mise en fourrière et les jours de gardiennage facturés.
- La location d’un véhicule de remplacement pendant les travaux.
Certains sinistres dépassent la valeur du véhicule. La compagnie parle alors de véhicule économiquement irréparable, et vous récupérez une voiture à réparer dont la valeur marchande est faible. Le manque à gagner pour financer un autre modèle reste entièrement supporté par l’assuré avec une couverture minimale.
Vol, incendie et vandalisme : les risques laissés sans indemnisation
Une rayure profonde sur une portière, un rétroviseur arraché sur un parking, des roues dérobées pendant la nuit, ces désagréments ne déclenchent rien avec la garantie minimale. La responsabilité civile n’intervient que si vous avez causé un dommage à autrui, jamais si le dommage vous est infligé sans tiers identifié.
Le vol illustre bien cette limite. Disparition du véhicule, tentative d’effraction, vitre cassée pour ouvrir la portière, tout demeure à votre compte. Pour retrouver une indemnisation, il faut avoir souscrit une extension vol et incendie, ou basculer vers une formule plus protectrice. Le montant versé dépend ensuite de la valeur vénale au jour du sinistre, de la vétusté appliquée et de la franchise prévue au contrat.
Les options qui réduisent la note, sans l’annuler
Souscrire des garanties complémentaires améliore la situation, mais chacune conserve une part de frais pour l’assuré. Le tableau ci-dessous résume ce qui revient à la compagnie et ce qui vous reste à régler.
| Garantie optionnelle | Ce qu’elle indemnise | Ce qui reste à votre charge |
|---|---|---|
| Vol et incendie | Valeur du véhicule au moment du sinistre | Franchise, vétusté, objets personnels à bord |
| Bris de glace | Réparation ou remplacement du vitrage | Franchise, parfois pose et teinte |
| Assistance | Dépannage, remorquage, rapatriement | Distance excédentaire, hébergement, taxi |
| Dommages tous accidents | Réparation du véhicule quel que soit le responsable | Franchise, plafond d’indemnisation, vétusté |
Ajouter une garantie augmente la cotisation annuelle, et cette hausse doit être mise en face du risque réel. Un conducteur qui roule peu, dans une zone calme, avec un véhicule ancien, n’a pas le même calcul à faire qu’un gros rouleur en zone urbaine.
À lire aussi
Malus et surprime : le coût invisible qui pèse plusieurs années
Un accident responsable ne se limite pas à la facture du garage. Le coefficient de réduction-majoration grimpe, et la surprime qui en découle reste appliquée pendant plusieurs échéances. Selon la gravité, la compagnie peut aussi décider de résilier le contrat ou de refuser de renouveler la garantie.
Ce point est souvent oublié dans les comparatifs, alors qu’il pèse lourd sur le budget à moyen terme. Un petit choc déclaré pour une rayure coûte parfois moins cher réglé en direct qu’une surprime étalée sur trois ou quatre ans.
Faut-il basculer vers une formule tous risques ?
La réponse dépend surtout de la valeur de votre voiture et de votre capacité à absorber une dépense imprévue. Un véhicule récent, financé par un crédit ou en location longue durée, justifie presque toujours une couverture étendue. À l’inverse, une citadine de dix ans qui vaut quelques milliers d’euros rend la formule au tiers économiquement logique, à condition d’accepter qu’un sinistre où vous n’êtes pas responsable soit la seule situation où votre véhicule sera réparé.
Une piste intermédiaire consiste à garder la responsabilité civile et à ajouter seulement le vol et le bris de glace. Cette combinaison couvre les deux risques les plus fréquents en ville, pour un surcoût souvent contenu. Demander plusieurs devis et comparer les franchises, pas uniquement les primes, reste la meilleure façon de trancher.
Qui paie les réparations de ma voiture quand je suis en tort ?
Vous. La garantie de responsabilité civile indemnise les victimes, pas le conducteur considéré comme responsable. Il faut financer soi-même la remise en état, sauf si une garantie dommages tous accidents a été souscrite en complément.
La franchise est-elle due même sans responsabilité de ma part ?
Cela dépend de la garantie activée. Pour un bris de glace ou un vol, la franchise prévue au contrat s’applique quelle que soit votre responsabilité. En revanche, quand un tiers identifié est responsable et que sa compagnie prend le dossier en charge, aucune franchise ne vous est réclamée sur la réparation de votre véhicule.
Mon véhicule volé est-il indemnisé avec une formule au tiers ?
Non, la garantie de responsabilité civile ne couvre pas le vol. Une indemnisation suppose d’avoir ajouté l’extension vol et incendie, ou d’être passé à une formule plus complète. Le montant versé tient compte de la valeur vénale du véhicule, de la vétusté et de la franchise inscrite au contrat.
Que faire si l’auteur de l’accident a pris la fuite ?
Sans tiers identifié, votre assureur ne peut pas se retourner contre une compagnie adverse. La formule au tiers ne rembourse alors pas votre véhicule. Dans certaines situations limitées, le Fonds de garantie des assurances obligatoires peut intervenir, mais son champ reste restreint et la démarche nécessite un dossier solide.
L’auteur
Rédactrice en chef
Je décrypte les contrats depuis quinze ans et je garde un œil sur les clauses qui posent problème.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,8sur 5397 votes
Commentaires
Soyez le premier à réagir.